
 きし
こんにちは。栃木・宇都宮のマロニエ会計事務所です。
国境を越えたデジタルサービスの取引が当たり前になり、「電気通信利用役務の提供」に該当するかどうかの判定は、いまや多くの事業者にとって避けて通れない実務論点になっています。国外のクラウドサービスを利用している、海外のプラットフォームから収益を得ている、といった場面はごく一般的になりました。
具体的には、動画配信者(いわゆるYouTuber)の収益を、動画配信者の所属事務所にあたる仲介事業者(MCN=マルチチャンネルネットワーク)を経由して受け取っていたケースで、その取引を電気通信利用役務の提供とみて国内取引と扱うべきか否かが問題となったものです(この事案は、令和8年8月6日に東京地方裁判所で判決が出され、納税者側の請求は棄却されています)。
こうした事案が示すのは、契約関係や役務の実態を丁寧に見なければ、国内取引か国外取引かの結論すら変わりうる、ということです。「プラットフォームが海外だから」といった安直な当てはめではなく、定義に立ち返った検討が求められています。
本記事では、実務家の方に向けて、
- 電気通信利用役務の提供の定義
- 売上側の処理(類型ごとの整理とフロー図)
- 仕入側の処理(リバースチャージの要点と、令和7年4月から始まったプラットフォーム課税の影響も含む)
を順に整理します。
なお、電気通信利用役務の提供をめぐる消費税は、実務上、判断が難しい論点も多く含みます。本記事では、わかりやすさを優先して、あえて簡便的に記載している部分があります。実際の適用関係の検討にあたっては、個別の事実関係を踏まえ、顧問税理士等の専門家にご確認いただくようお願いいたします。
電気通信利用役務の提供とは|定義と具体例
電気通信利用役務の提供とは、電気通信回線(インターネット等)を介して行われる著作物の提供その他の役務の提供をいいます。
具体的には、電子書籍・音楽・映像の配信、インターネット広告の配信、クラウドサービスやオンラインソフトウェアの提供、ウェブサイト上での予約サービスなどが該当します。
一方で、次のようなものは電気通信利用役務の提供には当たらないと考えられます。判定の入口で除外されるため、まず押さえておきたいところです。
- 電話・FAX・データ伝送など、通信そのものを提供することを目的として行われる役務
- 他の資産の譲渡等に付随して通信手段が使われるにすぎないもの(例:弁護士が訴訟案件の進捗等をメールで報告する、国外で調査したマーケットリサーチの結果をインターネットで報告する、など)
該当するかの判断ポイント|動画配信と市場調査レポートで考える
他の資産の譲渡等に付随して通信手段が使われているかどうかの判断が難しいのですが、そのサービスの実態をみて、インターネット(電気通信回線)上で行われているということがその役務提供を行うにあたって不可欠な要素かどうか、という点がポイントになります。
きしといってもなかなかわかりづらいかと思います。私もイメージを掴むのにだいぶ苦労しました。
そこで、厳密なご説明ではないかもしれませんが、私の電気通信利用役務の提供の定義に対する抽象的なイメージをお伝えします。
例えば、Youtubeなどの動画配信はインターネット上のプラットフォームがないとそもそも配信行為を行うことができません。また、動画配信中はずっとインターネット(電気通信回線)の配信サイトが継続して稼働していることから、インターネットの利用は必要不可欠な要素であり、電気通信利用役務の提供に該当します。
一方で、海外のコンサルタントに市場調査を依頼し、その結果のレポートをメールで報告してもらうというような場合には、その役務の提供の主たる価値はメールの利用ではなく、市場調査業務です。
基本的には自分の足や電話、ネット、書籍のリサーチなどで情報を集めていると思いますので、役務の本質的な行為が実施されている場所は電気通信回線の外です。あくまでその結果の連絡手段としてメールを用いているに過ぎないことから、これは電気通信利用役務の提供に該当しないと考えられます。
ただし、イメージだけで判断するのは非常に危険な領域であるため、上記のような理解は持ちつつ、最終的には取引の実態や内容を条文の定義や国税庁の例示にあてはめながら判断を行っていく必要があります。
電気通信利用役務の提供の内外判定|受け手の住所等で判定する
消費税では、その取引が国内取引かどうか(内外判定)によって課税対象になるかが決まります。通常の役務の提供は、役務の提供が行われた場所で内外判定を行います。
この特例が設けられたのには、課税の公平という趣旨があります。かつては、役務の提供者の所在地で内外判定を行っていたため、国外事業者がインターネットを通じて国内向けに行う電子書籍・音楽・広告配信等には消費税が課されない一方、同じサービスを国内事業者が行うと消費税が課される、という不均衡がありました。
国内外の事業者間の競争条件の歪みを是正し、サービスが消費される国で課税できるようにするため、内外判定の基準を「役務の提供が行われる場所」から「役務の提供を受ける者の住所等(=消費される場所)」へと転換したものです。
この結果、電気通信利用役務の提供に関する消費税の課税関係は以下のようになります。
- 国外の事業者が国内の事業者・消費者に対して行うデジタルサービス等は、国内取引として消費税の課税対象になる。
- 逆に、国内の事業者が国外の事業者・消費者に対して行うデジタルサービス等は、国外取引となり不課税になる。
そのサービスを「誰が」「誰に」提供しているのか、そして受け手がどこにいるのか。この整理が、電気通信利用役務の提供の判定の出発点になります。冒頭で触れたYoutuberの事案も、突き詰めれば「その役務を受けているのは誰か(=取引の当事者は誰か)」の捉え方が結論を分けた、といえます。
売上側の処理|判定フローチャートと類型別の取扱い
電気通信利用役務の提供の課税関係は、「提供者が国内か国外か」「受け手が国内か国外か」「(国外事業者が提供する場合)事業者向けか消費者向けか」という組み合わせで決まります。まず、判定の流れを図で確認しましょう。
<STEP 1> そもそも「電気通信利用役務の提供」か/どこの取引か
- ① 電気通信利用役務の提供に該当するか?いいえ通常の役務提供として、提供場所等で内外判定を行うはい
- ② 役務の提供を受ける者の住所等は国内にあるか?いいえ国外取引に該当
(課税なし・不課税)はい(国内取引)
<STEP 2> 事業者向けか/消費者向けか、提供者は誰か
- ③ 事業者向け電気通信利用役務の提供に該当するか?いいえ消費者向け電気通信利用役務の提供へ
(下段の枝で判定)はい(事業者向け) - ④ 提供者は国外事業者か?(国内事業者か?)国内事業者国内事業者の通常の課税
(免税事業者は課税なし)国外事業者 - ⑤ 受け手は課税事業者か?いいえ課税なし(免税事業者・非事業者)はい
- ⑥ 受け手の課税売上割合は95%未満か?いいえ当分の間、リバースチャージの申告不要(両建て不要)はい
- リバースチャージ方式で課税転換
(受け手が申告・納税/仕入税額控除可)
<STEP 3> 消費者向け電気通信利用役務の提供の場合
- a. 国外事業者による提供か?いいえ国内事業者の通常の課税・課税仕入れはい
- b. 間に特定PF事業者が介在している取引か?いいえ提供する国外事業者に課税(PF課税対象外)はい
- c. 適格請求書発行事業者からの仕入れか?(PF課税なら特定PF事業者のインボイス)いいえ仕入税額控除は否認(原則)はい
- 仕入税額控除が可能
図:電気通信利用役務の提供に係る消費税の判定フロー
類型別の取扱い
上記フローを、提供者と受け手の組み合わせで整理すると、次のとおりです。
| 提供者 | 受け手 | 取扱い(売上側) |
|---|---|---|
| 国内事業者 | 国内の事業者・消費者 | 国内取引として課税(通常の課税売上) |
| 国内事業者 | 国外の事業者・消費者 | 国外取引として不課税(輸出免税ではない) |
| 国外事業者 | 国内事業者(事業者向け) | リバースチャージ方式(受け手側が申告・納税) |
| 国外事業者 | 国内の消費者等(消費者向け) | 国外事業者が申告・納税(プラットフォーム課税の対象なら特定PF事業者が納税) |
事業者向け・消費者向け電気通信利用役務の提供の区分
国外事業者が提供する場合、課税方式が「事業者向け」か「消費者向け」か、で分かれます。
- 事業者向け電気通信利用役務の提供:役務の性質や取引条件などから、役務の提供を受ける者が通常事業者に限られるもの。たとえば、インターネット広告の配信や、事業者に販売の場を提供するサービスなどが典型です。
- 消費者向け電気通信利用役務の提供:上記以外のもの。電子書籍や音楽配信のように、消費者も購入・利用できるものは、たとえ実際の購入者が事業者であっても消費者向けに区分されます。
この区分は、条文上「事業者向け」を定義し、それ以外を「消費者向け」とする構成になっています。実務では、その役務の提供先が「通常事業者に限られるものかどうか」を、性質と取引条件から見極めることになります。
動画配信などの収益は名目だけで判断しない
動画配信やライブ配信の収益、アプリ内課金の分配金など、デジタル収益の形態は年々多様化しています。広告収益、視聴者からの投げ銭、メンバーシップ課金など、収益の名目もさまざまです。これらを「この収益はこの区分」と一律に当てはめたくなりますが、実務ではそう単純にはいきません。
同じ『動画配信の収益』でも、誰と誰の間の取引なのか(配信者とプラットフォームの直接取引か、間に仲介事業者が入るのか)、契約上どのような役務を提供している対価なのか、によって、内外判定も事業者向け・消費者向けの区分も変わり得ます。
新しいサービス形態が次々に生まれている現状では、収益の名目だけで機械的に区分するのではなく、契約関係と役務の実態に立ち返って個別に判断することが欠かせません。冒頭の事案も、まさにこの『契約関係の捉え方』が争点になったものといえます。
仕入側の処理|リバースチャージとインボイス
次に、国外事業者から電気通信利用役務の提供を受けた場合(仕入側)の取扱いです。仕入側は、受けた役務が「事業者向け」か「消費者向け」かで、大きく処理が分かれます。
きし仕入側の処理で、本来は仕入税額控除が取れないところを誤って取ってしまい、多額の消費税の追徴課税が行われた事例もありますので注意が必要です。
事業者向けはリバースチャージ方式
国外事業者から事業者向け電気通信利用役務の提供を受けた場合は、リバースチャージ方式が適用され、役務の提供を受けた国内事業者が、その消費税を申告・納税します(特定課税仕入れ)。ポイントだけ挙げると次のとおりです。
- 納税義務を負うのは受け手(国内事業者)側。売上(仮受)と仕入(仮払)を両建てで計上します。
- 課税売上割合が95%以上の課税期間や、簡易課税制度・2割特例を適用する課税期間については、当分の間、リバースチャージの申告は不要とされています(この経過措置は将来見直される可能性があります)。
リバースチャージ方式の具体的な会計処理や申告の仕方については、当事務所の解説記事「国外事業者から受けるサービスとリバースチャージの実務」で詳しく解説していますので、あわせてご参照ください。
消費者向けはインボイスの有無で控除が決まる
国外事業者から消費者向け電気通信利用役務の提供を受けた場合、受け手である国内事業者にとっては、支払った対価について仕入税額控除ができるかどうかが問題になります。
かつては『登録国外事業者』からの仕入れに限って控除が認められる制度でしたが、インボイス制度への移行により、現在は、国外事業者が適格請求書発行事業者として登録し、インボイスを交付しているかどうかで控除の可否を判断します。相手が国外事業者であっても、適格請求書発行事業者の登録番号のある請求書等が交付されていれば、その保存により仕入税額控除ができます。
逆に、インボイスが交付されないのであれば、原則として仕入税額控除はできません。
プラットフォーム課税の仕入側への影響|令和7年4月から
消費者向けの取扱いに関して、令和7年4月1日から新たに「プラットフォーム課税」が始まりました。プラットフォーム課税について、売上側(国外事業者、特定プラットフォーム事業者)の処理を検討することは基本的にないかと思いますので、仕入側の視点で整理します。
プラットフォーム課税とは
プラットフォーム課税とは、国外事業者がデジタルプラットフォーム(アプリストアやオンラインモール等)を介して行う消費者向け電気通信利用役務の提供で、かつ、特定プラットフォーム事業者を介してその対価を収受するものについて、その特定プラットフォーム事業者が役務の提供を行ったものとみなして申告・納税を行う制度です。令和7年4月1日以後の取引が対象です。
この制度が導入された背景には、消費者向け電気通信利用役務の提供について、本来の納税義務者である国外事業者からの申告・納税が十分に行われにくい、という課題がありました。国が多数の国外事業者を個々に捕捉して適正な課税を求めるのは容易ではありません。そこで、取引を仲介し、対価の決済に関わっているプラットフォーム事業者に納税義務を集約することで、課税の実効性を確保しようとするものです。
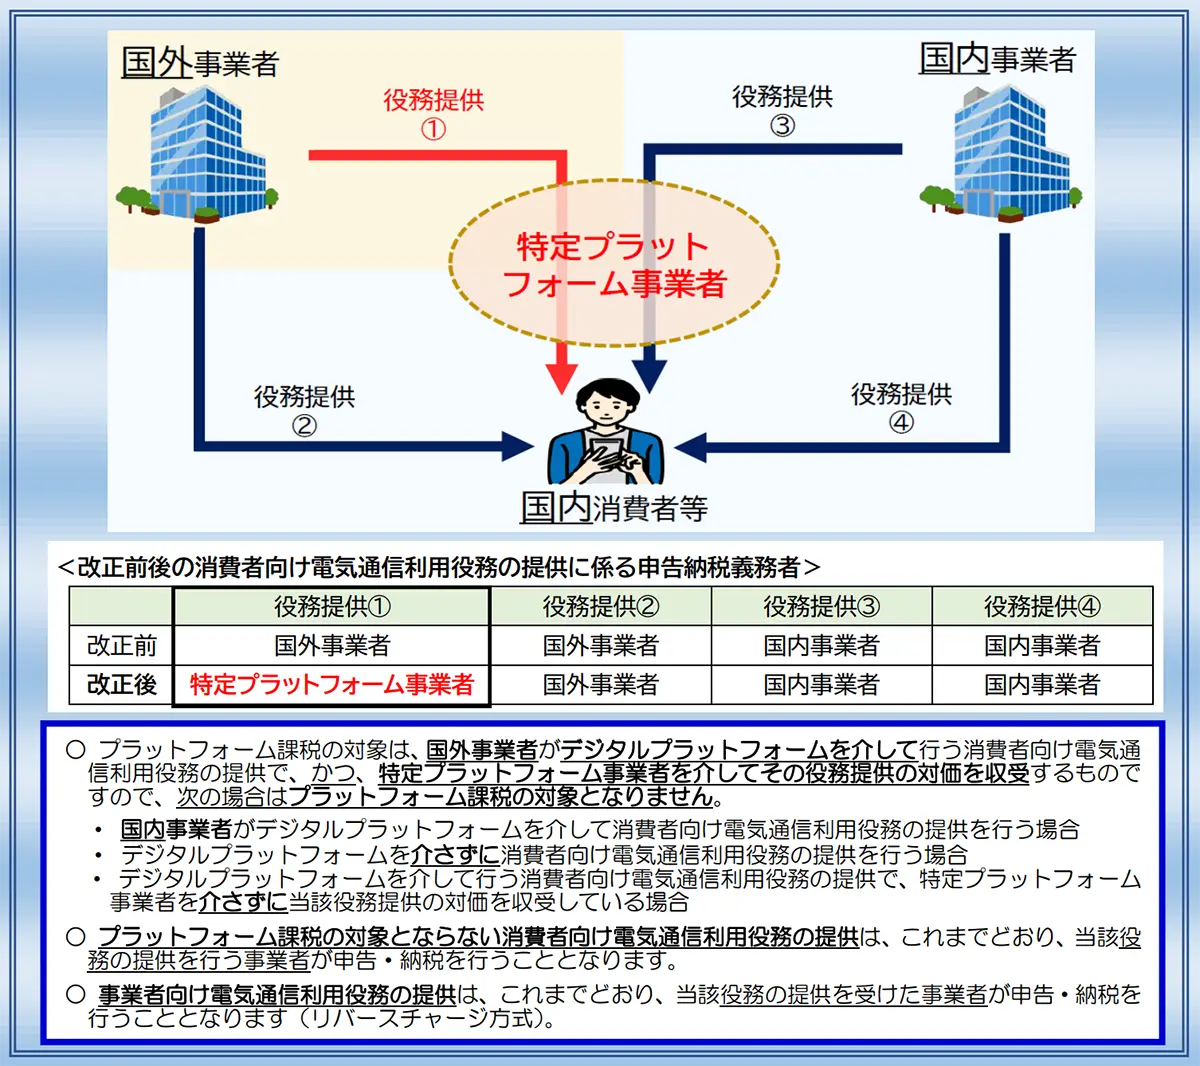
特定プラットフォーム事業者とは、プラットフォームを介した国外事業者のデジタルサービスの対価の額が、その課税期間において50億円を超えるプラットフォーム事業者として、国税庁長官の指定を受けた事業者をいいます。指定を受けると、その事業者名等が国税庁ホームページで公表されます。
仕入側は誰のインボイスを確認するか
この制度は、直接には特定プラットフォーム事業者と国外事業者の間の納税関係を定めるものですが、そのサービスを利用する国内事業者の仕入税額控除にも、実務上の影響があります。ポイントは、インボイスの発行者が変わるという点です。
- プラットフォーム課税の対象となる取引では、インボイスの交付義務は、実際の役務提供者である国外事業者ではなく、特定プラットフォーム事業者側に生じます。国外事業者側のインボイス交付義務は生じません。
- したがって、国内事業者が仕入税額控除を受けるには、国外事業者名義ではなく、特定プラットフォーム事業者が発行するインボイスを確認・保存することになります。
- 「取引相手は海外だからインボイスはもらえない、控除できない」と決めつけると、控除できるはずの仕入れを落としてしまうおそれがあります。プラットフォーム経由の取引では、特定プラットフォーム事業者のインボイスの有無で判断することが重要です。
プラットフォーム課税の対象企業|特定プラットフォーム事業者一覧
本記事執筆時点で、国税庁が公表している特定プラットフォーム事業者は、次の5社です。
| デジタルプラットフォームの名称 | 特定プラットフォーム事業者 | 指定の効力発生日 |
|---|---|---|
| App Store/Apple Books/Apple Podcasts | iTunes株式会社 | 令和7年4月1日 |
| AWS Marketplace | アマゾンウェブサービスジャパン合同会社 | 令和7年4月1日 |
| Google Play | グーグル アジア パシフィック プライベート リミテッド | 令和7年4月1日 |
| Nintendo eShop | 任天堂株式会社 | 令和7年4月1日 |
| Epic Games Store/Fab | エピック ゲームズ コマース ゲーエムベーハー | 令和8年12月1日 |
最新の名簿は、国税庁の特定プラットフォーム事業者名簿(国税庁ホームページ)で公表されています。
App StoreやGoogle Playなど、基本的には個人でアプリを利用するような場合に利用するプラットフォームが登録されているため、事業者の申告事務で検討することはあまりないかもしれません。
令和8年度税制改正|プラットフォーム課税の拡大ほか
国境を越えた取引に係る消費税は、近年ほぼ毎年のように見直されています。令和8年度税制改正でも、電気通信利用役務の提供やプラットフォーム課税に関係する改正が行われました。
きし本記事のテーマと関わりの深いものを中心に、概要を押さえておきます。
プラットフォーム課税が物品の販売にも拡大|第1種・第2種への整理
これまで見てきたプラットフォーム課税(令和6年度改正で導入)は、国外事業者が行う消費者向け電気通信利用役務の提供を対象とするものでした。令和8年度税制改正では、この仕組みが、国外事業者が国内の倉庫等を経由して行う一定の物品の販売(国内譲渡)にも拡大されます。
Amazonが代表的ですが、海外通販で注文した商品が、実は国内の倉庫からすぐ届く、というような取引では、国内取引(課税)でありながら国外事業者による消費税申告が行われにくい、という問題があったためです。
この拡大に伴い、プラットフォーム事業者の呼称も整理されます。
従来の消費者向け電気通信利用役務の提供に係る特定プラットフォーム事業者が「第1種特定プラットフォーム事業者」、新たに物品の販売を対象とする特定プラットフォーム事業者が「第2種特定プラットフォーム事業者」と位置づけられます。第2種についても、対象取引の対価が年50億円を超えるプラットフォーム事業者を国税庁長官が指定し、公表する仕組みは同じです。
仕入側への影響も、電気通信利用役務の提供の場合と同様です。納税義務が国外事業者から第2種特定プラットフォーム事業者に転換されるため、インボイスも第2種特定プラットフォーム事業者が交付することになります。国外事業者が適格請求書発行事業者かどうかにかかわらず、プラットフォーム事業者名義のインボイスによって仕入税額控除ができる機会が広がる、という点は、本記事で解説した現行制度と共通します。
※このプラットフォーム課税の拡大(物品版)は、令和10年4月1日以後に国内において事業者が行う資産の譲渡等から適用される見込みです(施行時期は改正法令等でご確認ください)。
その他の主な改正
このほか、令和8年度税制改正では、国境を越えた取引に関して次のような見直しも行われています。いずれも本記事のテーマと隣接する論点であり、あわせて押さえておくとよいでしょう。
- 少額な海外通販(特定少額資産)への課税:これまで輸入時の関税・輸入消費税が免除されていた、課税価格1万円以下の物品の輸入について、取引の内外判定の基準に一定の見直しが行われます(令和10年4月1日以後適用の見込み)。
- 非居住者への国内不動産の仲介等の課税:非居住者に対して行う役務の提供のうち、国内にある不動産の売買・貸借の代理・媒介等については、輸出免税の対象から除かれ、通常の国内(課税)取引となります(令和8年10月1日以後適用の見込み。経過措置あり)。国内不動産に係る役務は、便益が国内で直接享受されるため、居住者・非居住者で扱いをそろえる趣旨です。
- 輸出免税の証明の追加:輸出免税の要件について、輸出の対価を現金等で受領する場合に「輸出先国における輸入許可書等の保存」が追加されます(令和8年10月1日以後適用)。
※上記はいずれも本記事執筆時点で公表されている令和8年度税制改正の内容に基づく概要です。適用時期・詳細な要件は、必ず最新の法令等でご確認ください。
まとめ
電気通信利用役務の提供をめぐる消費税の判定は、「海外の事業者だから」「動画配信サイトの収益だから」といった表面的な事実だけで決められるものではありません。次の順序で、定義に沿って検討することが基本です。
- その取引は電気通信利用役務の提供に当たるか(通信そのものや、他の資産譲渡に付随するだけのものは除外)。
- 内外判定:役務の提供を受ける者の住所等は国内か(国内→国内取引、国外→不課税)。
- 国外事業者が提供する場合、事業者向けか消費者向けか(事業者向け→リバースチャージ、消費者向け→国外事業者またはプラットフォーム課税)。
- 仕入側は、事業者向けならリバースチャージ、消費者向けならインボイス(プラットフォーム課税の対象なら特定プラットフォーム事業者のインボイス)で控除の可否を判断。
とりわけ、契約関係や取引の捉え方ひとつで国内取引か国外取引かの結論が変わりうる領域であり、現に訴訟で争われた事案もあります。新しいサービス形態については、収益の名目だけで判断せず、契約関係と役務の実態に立ち返って検討することが欠かせません。
判断に迷う取引がある場合は、早めに専門家へご相談ください。
電気通信利用役務の提供・国際消費税のご相談は、マロニエ会計事務所へ
国境を越えたデジタルサービスの消費税は、電気通信利用役務の提供の判定、リバースチャージ、インボイス、そして新しく始まったプラットフォーム課税まで、論点が複合的に絡み合う難しい分野です。処理を誤ると、課税漏れや仕入税額控除の取りこぼしにつながりかねません。
マロニエ会計事務所では、代表がBig4監査法人出身の公認会計士・税理士として、上場企業の会計監査・税務申告から中小企業支援まで幅広く携わってきた経験を有しています。国際的な取引が絡む消費税の判定についても、契約関係の実態を踏まえた検討をお手伝いできます。
きし宇都宮を拠点に、オンラインで全国対応しております。お気軽にお問い合わせください。
\ 24時間受付しております!/
なお、本記事は令和8年7月1日時点の法令等に基づく一般的な情報提供を目的としたものであり、その後の税制改正等により取扱いや結論が変わる場合があります。また、実際の取扱いは個別の事実関係によって異なりますので、最終的なご判断は顧問税理士等の専門家にご確認ください。詳しくは免責事項をご覧ください。