
 きし
こんにちは。栃木・宇都宮のマロニエ会計事務所です。
研究開発税制は「うちには関係ない」と思っていませんか?
顧問先の中小企業とお話ししていて、研究開発税制(試験研究費の税額控除)を実際に活用している例に出会うことは、正直なところ多くありません。
ご相談の場で話題に出しても、「研究所も研究員もいないので、うちには関係ないと思っていた」「大企業が使う制度でしょう」という反応が返ってくることがほとんどです。
しかし、これは大きな誤解です。
研究開発税制には、中小企業だけが使える「中小企業技術基盤強化税制」という枠が用意されており、控除率も控除上限も大企業向けの一般型より有利に設定されています。しかも、税額控除は所得を減らす制度ではなく、算出された法人税額そのものを直接減らす制度であるため、節税効果が非常に大きい制度です。
きし対象となる活動も、世間のイメージほど狭くありません。
国税庁の通達では、試験研究とは「新製品の製造や新技術の発明に係るものに限らず、現に生産中の製品の製造や既存の技術の改良・考案・発明に係るものも含まれる」とされています。
それでも活用が進まない理由は、大きく3つあると考えています。①制度そのものを知らない、②「試験研究」の範囲を狭く捉えすぎている、③費用の集計や証憑の整備が面倒で敬遠してしまう——というものです。
本記事では、この3つの壁を取り払うことを目的に、制度の変遷と現状、4つの類型、そして実務で最もつまずきやすい「税務上の試験研究費の範囲」(会計基準を適用している上場企業の留意点を含みます)と「税務調査対策」までを、一気通貫で解説します。
なお、はじめにお伝えしておくと、この制度は「試験研究費を使えば使った分だけ税金が減る」というものではありません。控除できる金額には法人税額に対する上限が設けられており、赤字であれば控除は生じません。過度な期待は禁物です。
そのうえで、要件を満たす会社にとっては大きな効果があるという、バランスの取れた理解をしていただければと思います。
研究開発税制の変遷と現状
研究開発税制は、日本の税制のなかでもとりわけ改正が頻繁な制度です。その変遷を知っておくと、現在の複雑な制度設計の意味が理解しやすくなります。国が制度の変遷をまとめた資料を引用すると以下の通りです。
増加型から総額型、そして戦略分野への重点化へ
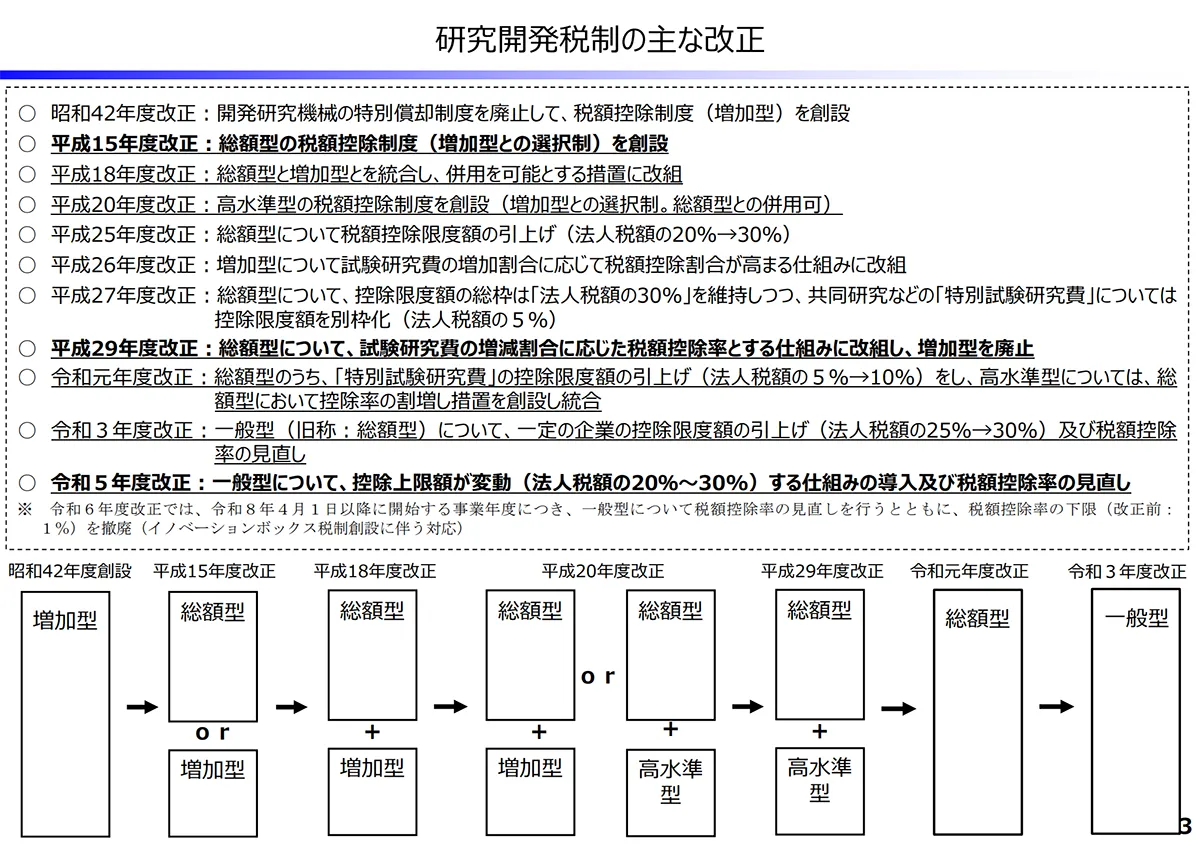
(財務省、2025年〔令和7年〕11月12日、https://www.cao.go.jp/zei-cho/content/7ebpm6kai1.pdf)より引用
主要な流れを趣旨とともに補足します。
研究開発税制は、昭和42年に「試験研究費を前年より増やした部分」を優遇する増加型として生まれました。まず投資を増やすインセンティブを、という発想です。
しかし、増加型では、もともと多額の研究開発を続けている企業(増やす余地が小さい企業)が報われにくいという欠点がありました。そこで平成15年に、研究開発費の「総額」を対象とする総額型が導入され、研究開発の総量そのものを支える制度に改良されました。このとき、控除しきれない分を1年間繰り越せる制度も設けられています。
平成27年には、企業の自前主義からの脱却を促すため、大学・他社等との共同研究を手厚く優遇するオープンイノベーション型が別枠化されました。また、それまでの税額控除の繰越制度は役割を終えて廃止されました。
以後、控除しきれない分は原則として切り捨てられる状態が続きます。続く平成29年の改正では、「投資を増やした企業ほど控除率が高くなる」控除率カーブが導入され、メリハリがつけられます。
令和3年の改正では、DXの広がりを受けて、クラウドで提供する自社利用ソフトウェアの開発費(非試験研究用資産)が対象化されました(後述の試験研究費の集計の事例で詳しく触れます)。
そして令和8年の改正では、AI・半導体・量子・宇宙などの戦略分野に政策リソースを重点投下する戦略技術領域型が創設され、あわせて、平成27年に廃止された税額控除の繰越制度が、中小企業技術基盤強化税制と戦略技術領域型について3年間の繰越しとして復活しました(後述の繰越税額控除の項で解説します)。
こうして振り返ると、研究開発税制は「増加額 → 総額 → 増やした企業を厚く(控除率カーブ)→ 戦略分野へ重点化」と、その時々の政策目的に応じて設計を変えてきたことがわかります。
改正が毎年のように行われるため、適用にあたっては必ず最新の制度を確認する必要があります。
研究開発税制の適用件数の約7割は中小企業
研究開発税制は、国の政策としても重視されている制度です。
注目したいのは、適用の実態です。研究開発税制の適用について、「件数」と「金額」では、まったく違う景色が見えてきます。
まず件数です。内閣府の税制調査会の資料によれば、令和5年度の研究開発税制の適用件数のうち中小企業が占める割合は、約70.2%とされています。
つまり、件数で見れば、この制度を使っているのはむしろ中小企業のほうが多いのです。
一方で、金額を見ると景色は一変します。
同じ資料では、税制の適用「額」に占める大企業の割合は約91.5%とされています。裏を返せば、中小企業は適用件数では約7割を占めるのに、控除された金額では1割弱にとどまる、ということです。
この対比が示すのは、「1社あたりの控除額は大企業が圧倒的に大きいが、制度を利用している会社の数では中小企業が多数派」という実態です。
きし金額の大きさに目を奪われて『大企業の制度』というイメージが先行しがちですが、件数ベースで見れば、中小企業にとって決して縁遠い制度ではないことがわかります。
| 令和5年度 | 適用「件数」に占める割合 | 適用「金額」に占める割合 |
|---|---|---|
| 中小企業 | 約70.2% | 約8.5% |
| 大企業 | 約29.8% | 約91.5% |
なお、中小企業の適用額が大企業と比べて少ないのは、中小企業は大企業と比べて利益が少ないことが多いことから結果として法人税額も少なくなり、試験研究費の特別控除を適用できる金額も少なくなる傾向にあることが大きな要因であると考えられます。
研究開発税制の4つの類型|令和8年度税制改正後の控除率と控除上限
令和8年度税制改正により、研究開発税制は次の4つの類型で構成されることになりました。まず全体像を押さえましょう。
| 類型 | 対象 | 控除率 | 控除上限(法人税額に対する割合) |
|---|---|---|---|
| 一般型 | 試験研究費の総額(大企業等) | 0〜14%(試験研究費の増減率に応じ変動) | 原則25%(試験研究費の増減率等により変動) |
| 中小企業技術基盤強化税制 | 中小企業者等の試験研究費 | 12〜17% | 原則25%(上乗せで最大+10%) |
| オープンイノベーション型 | 大学・国研・スタートアップ等との共同・委託研究 | 20〜30% | 一般型、中小企業技術基盤強化とは別枠で10% |
| 戦略技術領域型(令和8年度創設) | AI・半導体・量子・宇宙等の重点産業技術 | 40%(特別重点産業技術に係るものは50%) | 一般型、中小企業技術基盤強化とは別枠で10% |
※本記事執筆時点(令和8年7月1日時点)で公表されている制度内容に基づいています。控除率・控除上限は毎年のように改正されるため、適用にあたっては必ず最新の情報をご確認ください。
税額控除額は「控除限度額」と「控除上限」の小さい方
各類型に入る前に、控除額の計算の骨格を押さえておきましょう。研究開発税制の税額控除額は、どの類型でも次の2つを計算し、小さい方が実際に控除できる金額になります。
- 税額控除限度額 = 試験研究費の額 × 控除率
- 控除上限額 = 当期の法人税額 × 一定割合
実際の控除額 = ①と②のうち小さい方
①は「研究開発をどれだけ行ったか」で決まる金額、②は「法人税額のうちどこまで控除を認めるか」という枠です。①がいくら大きくても、②の枠を超えて控除することはできません。以下、①の控除率が類型ごとにどう決まるかを見ていきます。
一般型(一般試験研究費の額に係る税額控除制度)
試験研究費の総額を対象とする、最も基本的な制度です。控除率は、過去3年間の試験研究費の平均(比較試験研究費)に対する増減割合に応じて変動します。
増やした企業ほど控除率が高くなる設計で、上限は14%、下限は0%です。控除上限は原則として法人税額の25%ですが、研究開発を行う一定のベンチャー企業や、売上に対する試験研究費の割合が高い企業などは、上乗せがあります。
なお、大企業(中小企業者等以外)については、賃上げや国内設備投資に関する要件を満たさない場合、この税額控除の適用が受けられなくなる措置がある点にも注意が必要です。
中小企業技術基盤強化税制|中小企業はまずこれ
中小企業者等が使える、一般型より有利な制度です。中小企業にとっては、この制度が本命になります。
控除率:原則12%。試験研究費が過去3年平均と比べて12%を超えて増加している場合は、「12%+(増減試験研究費割合-12%)×0.375」で計算し、最大17%まで上昇します。
控除上限:原則、法人税額の25%。ただし、①試験研究費が過去3年平均と比べ12%超増加している場合、または②売上高に対する試験研究費の割合が10%を超える場合には、上乗せとして最大10%が追加されます。
一般型との関係:一般型とは選択適用であり、重複して適用することはできません。中小企業者等に該当するなら、通常はこちらが有利です。
ここで重要なのが「中小企業者等」の判定です。単に資本金1億円以下であればよい、というわけではありません。以下のような法人などは、資本金1億円以下でも中小企業者に該当しません。
- 大規模法人(資本金1億円超の法人や、資本金5億円以上の大法人の100%子法人等)に発行済株式の2分の1以上を保有されている法人
- 適用除外事業者(過去3年間の所得金額の年平均額が15億円を超える法人等)
つまり、大企業グループの子会社は、資本金が小さくても中小企業向けの優遇は使えません。この判定を誤ると、後から税務調査で否認されることになります。
オープンイノベーション型|大学・スタートアップ等との共同研究
大学や国の研究機関、スタートアップ、他の民間企業などとの共同研究・委託研究に要した費用(特別試験研究費)を対象とする制度です。控除率が高く設定されているうえ、控除上限が一般型、中小企業技術基盤強化型とは別枠(法人税額の10%)である点が最大の特徴です。
- 特別研究機関・大学等との共同研究・委託研究:30%
- スタートアップ等との共同研究・委託研究:25%
- その他の民間企業等との共同研究・委託研究:20%
仮に、中小企業技術基盤強化税制(上限25%+上乗せ最大10%)と、オープンイノベーション型(別枠10%)を組み合わせると、控除上限は最大で法人税額の45%に達します。大学と共同研究をしている企業は、ぜひ検討すべきです。
ただし、オープンイノベーション型の適用を受けた試験研究費は、一般型・中小企業技術基盤強化税制の対象にはできません(同じ費用の二重取りはできない)。
また、この制度は共同研究の相手方による確認や、税理士・公認会計士等による監査といった手続きが必要になることがあるため、事前の段取りが重要です。なお、令和8年度税制改正で、一定の指定大学等との共同・委託研究については、監査が不要になる緩和措置が設けられました。
戦略技術領域型|令和8年度税制改正で創設
令和8年度税制改正で新設された、最も新しい類型です。
産業技術力強化法の「重点研究開発計画」の認定を受けた法人が、AI・先端ロボット、量子、半導体・通信、バイオ・ヘルスケア、フュージョンエネルギー、宇宙といった重点産業技術に関する研究開発を行った場合に、その費用の40%(特別重点産業技術に係るものは50%)を税額控除できるという、極めて高い控除率が設定されています。控除上限は一般型などとは別枠で法人税額の10%、控除しきれない額は3年間繰り越せます。
計画の認定という手続きが必要で、対象分野も限定されているため、一般の中小企業が使う場面は限られます。ただし、「国が研究開発税制を産業政策のツールとして重点化している」という流れを象徴する改正であり、全体像として押さえておく価値があります。
中小企業はどのくらい税金が減るのか|税額控除の計算例
イメージを持っていただくため、中小企業技術基盤強化税制を適用した場合の簡単な数値例を示します。
ケースA:控除限度額の全額を控除できるケース
| 項目 | 金額例 |
|---|---|
| 試験研究費 | 3,000万円 |
| 控除率 | 12% |
| 計算上の税額控除限度額(3,000万円×12%) | 360万円 |
| 当期の法人税額 | 2,000万円 |
| 控除上限(法人税額の25%) | 500万円 |
| 実際の税額控除額 | 360万円(限度額<上限のため全額) |
※限度額360万円が上限500万円に収まるため、360万円の全額を控除できます。
ケースB:法人税額の25%で頭打ちになるケース
同じ試験研究費3,000万円でも、法人税額が小さいと結論が変わります。
| 項目 | 金額 |
|---|---|
| 試験研究費 | 3,000万円 |
| 計算上の税額控除限度額(3,000万円×12%) | 360万円 |
| 当期の法人税額 | 800万円 |
| 控除上限(法人税額の25%) | 200万円 |
| 実際の税額控除額 | 200万円(上限で頭打ち) |
※計算上は360万円の控除枠があっても、法人税額の25%である200万円までしか控除できません。差額160万円はその年度では控除できないことになります。
この「控除上限」の存在が、実務上とても重要です。研究開発税制は、あくまで法人税額から控除する制度であるため、
- 赤字(法人税額がゼロ)の事業年度では、税額控除は生じません
- 黒字であっても、法人税額が小さければ、控除できる金額はその一定割合までに制限されます
控除しきれない分は繰り越せるか|令和8年度改正で一部復活
前述のケースBで見たように、計算上の控除枠(税額控除限度額)があっても、法人税額に対する上限で頭打ちになり、控除しきれない金額が生じることがあります。この控除しきれなかった金額(控除限度超過額)を、翌年度以降に繰り越して控除できるかどうかは、類型によって扱いが異なります。
ここは歴史的な経緯があります。かつては総額型に1年間の繰越し制度がありましたが、平成27年度改正で廃止され、以後しばらく、控除しきれない分は切り捨てられていました。その後、令和8年度税制改正で、一部の類型について繰越しが復活・新設されています。
類型ごとの繰越しの可否
| 類型 | 繰越しの可否 | 繰越期間 |
|---|---|---|
| 一般型 | 不可(繰越し制度なし) | ― |
| 中小企業技術基盤強化税制 | あり | 3年間 |
| オープンイノベーション型 | 不可(繰越し制度なし) | ― |
| 戦略技術領域型(令和8年度創設) | あり | 3年間 |
※令和8年度税制改正を踏まえた内容です。
中小企業技術基盤強化税制は3年間の繰越しが可能に
中小企業にとって朗報なのが、この改正です。青色申告書を提出する中小企業者等が中小企業技術基盤強化税制を適用した事業年度に、控除しきれなかった金額(繰越税額控除限度超過額)が生じた場合、翌事業年度以後3年間、繰り越して控除できるようになりました。令和9年4月1日以後に開始する事業年度から適用されます。
出所:国税庁「令和8年度法人税関係法令の改正の概要」(2 研究開発税制の見直し)
ただし、「使い切れなかった分を自動的に翌年に回せる」という単純な制度ではない点に注意が必要です。繰り越した金額を実際に控除する年度において、その年度の試験研究費の額が比較試験研究費の額(過去3年間の試験研究費の平均額)を超えていること、という要件があります。
なお、戦略技術領域型についても、同様に3年間の繰越しが認められています(こちらは繰越控除を受ける年度に試験研究費が前年度を上回っていることが要件です)。一方、一般型とオープンイノベーション型には繰越し制度がないため、その年度の法人税額の上限を超えた分は切り捨てとなります。
繰越税額控除には明細書の継続添付が必須
繰越税額控除を受けるには、繰越しが生じた事業年度以後の各事業年度の確定申告書に、繰越税額控除限度超過額に関する明細書を添付し続ける必要があります。実際に控除を受ける年度には、控除対象額や控除を受ける金額を記載した書類も必要です。
税務上の「試験研究」の範囲|対象になる活動・ならない活動
ここからが、実務で最もつまずきやすい部分です。
税務上の「試験研究」の定義
税務上の試験研究の範囲は、一般にイメージされるより広い一方で、「研究開発」という言葉から連想されるものが必ずしも対象になるわけではありません。そもそもの税務上の試験研究の範囲を理解していないと、その後の税額控除の金額や集計がすべて誤ってしまうことになってしまいますので非常に重要なポイントです。
措置法通達(42の4(1)-1)では、試験研究とは「事物、機能、現象などについて新たな知見を得るため、または利用可能な知見の新たな応用を考案するために行う創造的で体系的な調査、収集、分析その他の活動のうち自然科学に係るもの」とされています。
余談ですが、これはOECDが研究開発の統計整備のために作成したフラスカティ・マニュアル(Frascati Manual)の定義に準拠しています。
研究開発の5つの判断基準(フラスカティ・マニュアル)
「創造的・体系的」といっても抽象的で分かりにくいものです。この点、通達(42の4(1)-1)の趣旨説明では、OECDが定める研究開発の国際的な定義集である「フラスカティ・マニュアル」が引用されており、研究開発といえるためには、次の5つの基準をすべて満たすべきとされています。自社の活動が試験研究に当たるかを判断する際の、実務的なチェックリストとして使えます。
| 基準 | 意味 | かみ砕くと |
|---|---|---|
| ① 新規性 | 新しい知見を得ることを目的としていること | これまで世の中や自社になかった知見・成果を狙っているか |
| ② 創造性 | 独創的な概念・仮説に基づくものであること | 既存のものの単なる寄せ集め・模倣ではないか |
| ③ 不確実性 | 結果や必要な費用・期間が不確実であること | やってみないと成功するか分からない要素があるか |
| ④ 計画性 | 計画的に、予算や人員を管理して行われること | 行き当たりばったりではなく、計画・体制のもとで進めているか |
| ⑤ 再現可能性 | 成果が再現・移転できるものであること | 得られた知見を他者が再現・応用できる形にできるか |
たとえば、すでに量産方法まで技術的に確立している方法で製品を企画・製造する行為は、①新規性や②創造性がないため研究開発とはいえません。
逆に、独創的な作品を生み出す画家の活動は、②創造性はあっても⑤再現可能性がないため、やはり研究開発には当たりません。5つのうち1つでも欠ければ、税務上の試験研究には該当しない可能性がある、という点を押さえておきましょう。
「自然科学」と「人文・社会科学」の違い
試験研究の対象になるのは「自然科学」に係るものだけで、人文科学・社会科学に係るものは対象外です。言葉だけだと分かりにくいので、具体例で整理します。
自然科学とは、物理・化学・生物・工学など、自然界の事物や現象を対象とする科学です。ものづくりの現場で行われる技術的な研究の多くは、これに含まれます。一方、人文・社会科学とは、人間の文化や社会、経済活動などを対象とする学問です。
| 区分 | 分野のイメージ | 研究テーマの具体例 |
|---|---|---|
| 自然科学(対象になる) | 物理・化学・生物・工学・情報工学 など | 新しい合金の配合の研究、食品の保存性を高める製法の開発、機械の制御プログラムのアルゴリズム開発、新しい生産技術の確立 |
| 人文・社会科学(対象外) | 経済・経営・法律・心理・社会・語学 など | 消費者の購買行動の分析、組織マネジメント手法の研究、市場動向の調査、会計制度の研究 |
試験研究に当たらない活動の例
社内で「研究開発」と呼んでいても、税務上の試験研究費に含まれない活動があります。措置法通達(42の4(1)-2)では、試験研究費に含まれない活動として以下のような活動が具体的に例示されています。
- 人文科学・社会科学に係る活動(上記のとおり)
- リバースエンジニアリングその他の単なる模倣を目的とする活動(他社製品を分解して、その仕組みを自社製品にそのまま使うためだけに解析する行為など)
- 事務処理手順の変更・簡素化、部署編成の変更
- 既存のマーケティング手法・販売手法の導入、販売方法の改良、販路の開拓
- 性能向上を目的としないことが明らかなデザインの考案、およびそのデザインに基づく設計・試作
- 完成品の販売のためのマーケティング調査・消費者アンケートの収集
- 既存の財務分析・在庫管理の方法の導入
- 既存製品の品質管理、完成品の製品検査、環境管理
- 生産調整のための機械設備の移転、製造ラインの配置転換
- 生産方法・量産方法が技術的に確立している製品を量産化するための試作
- 特許の出願・訴訟に関する事務手続
- 市場販売目的ソフトウェアの製品マスター完成後の機能維持(バグ取り等)、システム運用管理、ユーザーサポート など
特に中小企業でありがちなのが、「業務改善」と「試験研究」の混同です。事務処理の効率化や既存手法の導入は、社内では『改善プロジェクト』として研究開発に近い扱いをしていても、税務上は試験研究費の対象外になることが多いです。また、「見た目だけを変えるデザイン変更」も、性能向上を伴わなければ対象になりません。この線引きを誤ると、対象外の費用まで試験研究費として計上してしまい、税務調査での否認につながります。
措置法通達の趣旨説明では、税務上の試験研究は、総務省統計局が実施している科学技術研究調査における研究の定義や、フラスカティ・マニュアルにおける試験研究の範囲と軸を同じくするものとされています。上記の通達の例示に該当しない場合であっても、これらの文献の定義などに立ち返り、その活動が税務上の試験研究に該当するかどうかを総合的に判断する必要があります。
研究開発と量産の境目はどこか
実務で最も判断に迷うのが、「研究開発」と「量産」の境目です。上の除外例にもあるとおり、生産方法・量産方法が技術的に確立した後、それを量産するための試作は、もはや試験研究ではありません。ここを具体的なイメージで押さえておきましょう。
たとえば、新しい食品を開発するケースを考えます。
| 段階 | 活動の例 | 試験研究費の対象 |
|---|---|---|
| 研究・開発段階 | 新しいレシピ・配合の検討、試作品の作成と味・保存性の試験、量産に向けた製造条件(温度・時間等)の技術的な確立 | 対象になり得る |
| 量産準備の完了 | 製造方法・量産方法が技術的に固まった時点 | この前後が境目 |
| 量産段階 | 確立した方法での量産、量産ラインでの製造、品質管理・製品検査 | 対象外 |
イメージとしては、「どうやって作るか」を技術的に確立するまでが研究開発、「確立した方法でひたすら作る」段階に入ったら量産、という切り分けです。試作品を作っていても、それが『量産方法が固まった後に、量産の準備作業としてラインに流してみる試作』であれば、対象外になります。
難しいのは、この切り替わりの時期を客観的に示すことです。「いつ量産に移行したか」は税務調査でも水掛け論の議論になりやすいため、量産移行を決定した取締役会議事録や稟議書、開発完了報告書などで、意思決定の時期を記録に残しておくことが重要です(税務調査対策として後述します)。
サービス開発(新たな役務の開発)も対象
対価を得て提供する新たな役務の開発(いわゆるサービス開発型)も対象ですが、こちらは、大量の情報を情報解析専門家が専用のソフトウェア等で分析し、その法則を使って新サービスを設計する、といった要件が細かく定められています。ビッグデータを活用した新サービスの開発などが想定されており、該当する場合は要件の確認が必要です。
試験研究費として集計できる費用|集計で誤りやすい6つの事例
対象となるのは、原材料費、人件費、経費(外注費、減価償却費、光熱費など)、外部への委託研究費、などです。設備投資だけでなく、研究開発に従事した人の人件費も集計できるのが、この制度の大きな特徴です。
ただし人件費には「専門的知識をもってその試験研究の業務に専ら従事する者に係るもの」という限定(いわゆる「専ら要件」)があり、ここが税務調査で争点になりやすいです(後述)。また、補助金などの支払いを受けている場合には、その金額を控除した後の金額が対象になる点にも注意が必要です。
試験研究費の集計は、「研究開発に関係しそうな費用」を単純に足し合わせればよいものではありません。税務特有のルールがいくつもあり、会計上の数字とのズレも生じます。ここでは、特に誤りやすい代表的な事例を取り上げます。
事例① 賞与引当金や損金不算入の交際費を含めてしまう
税額控除の対象となる試験研究費は、その事業年度の所得の金額の計算上、損金の額に算入されるものに限られます。会計上の費用と税務上の損金は一致しないことがあるため、ここにズレが生じます。実務上よく発生するズレの要因は以下の通りです。
- 賞与引当金繰入額:会計上は費用でも、税務上は損金不算入(実際に賞与を支給した事業年度の損金)です。したがって、研究者の賞与引当金繰入額を試験研究費に含めることはできません。対象になるのは、実際に支給され損金算入された賞与部分です。
- 損金不算入の交際費・寄附金など:そもそも損金にならないため、たとえ研究活動に関連していても試験研究費には含められません。
「会計上、研究開発費に計上した金額」から出発すると、これらの損金不算入項目まで拾ってしまいがちです。損金算入されるものに絞る、という原則を最初に押さえておく必要があります。
【関連記事】賞与引当金が税務上どのように扱われ、別表でどう加算・減算するかは、賞与引当金の会計・税務・開示実務ガイド【正確な処理と有価証券報告書対応】で詳しく解説しています。
事例② 試験研究用資産と非試験研究用資産で取り込む時期が違う
試験研究費は大きく分けると以下の(A)と(B)の2つの類型に分かれます。これは主に、会計処理の違いによって分けられています。
| 類型 | 税務上の区分 | 会計上の処理 | 内容 |
|---|---|---|---|
| (A)措置法42の4⑲一イ(1) | 損金算入される | 費用処理 | その事業年度の損金の額に算入される試験研究費(人件費、原材料費、外注費、試験研究用資産の減価償却費など) |
| (B)措置法42の4⑲一ロ | 資産の取得価額に算入される | 費用処理 | 研究開発費として損金経理をした金額のうち、非試験研究用資産の取得価額を構成するもの |
(A)は会計上は費用処理で、税務上も同じく損金処理になる分かりやすい類型です。問題は(B)で、「会計は費用・税務は資産(かつ非試験研究用資産)」というタイプです。
ここを理解するには、まず「試験研究用資産」と「非試験研究用資産」の違いを押さえる必要があります。
- 試験研究用資産:研究そのものに使う機械装置など。会計上は取得時に一括費用処理することが多いですが、税務上は資産計上し、その減価償却費が損金算入された時点で試験研究費になります(=上記(A)に、償却の都度、少しずつ入ってくる)。
- 非試験研究用資産:研究の成果物で、事業供用時には研究に使わないもの(クラウドサービス提供用の自社利用ソフトウェアなど)。会計上は研究開発費として費用処理しますが、税務上はソフトウェア等として資産計上されます。この取得価額を構成する研究開発費を、会計上で費用処理(損金経理)した時点で試験研究費に取り込みます(=上記(B))。
同じ「会計上は費用処理」でも、試験研究用資産は税務上あとで(償却時に)、非試験研究用資産は費用処理した時点で、と取り込むタイミングが異なってきますので要注意です。
同じ「会計上は費用処理」でも、試験研究費に取り込む時期が違う
取得時に一括費用処理することが多い
資産計上し、減価償却費を損金算入
減価償却費が損金算入された時点で試験研究費になる
(A)措置法42の4⑲一イ(1)研究開発費として費用処理
ソフトウェア等として資産計上
会計上で費用処理(損金経理)した金額を、その時点で試験研究費に取り込む
(B)措置法42の4⑲一ロ試験研究費として集計される時期(イメージ)
試験研究用資産
非試験研究用資産
※棒の高さはイメージです。
試験研究用資産は償却の都度、少しずつ。非試験研究用資産は会計上で費用処理した時点でまとめて試験研究費に取り込みます。非試験研究用資産は、所得計算では資産、税額控除の集計では費用という「行ったり来たり」の処理になるため、誤りやすいポイントです。
事例③ 会計の「研究開発費」と税務の「試験研究費」は定義が違う
事例②で、会計上は費用でも税務上は資産計上になるものがある、と述べました。なぜこのようなズレが生じるのか。その根っこには、「会計上の研究開発費」と「税務上の試験研究費」が、そもそも別の定義に基づく別の概念である、という事実があります。名前も似ているため同じものと思われがちですが、出発点が異なるのです。
会計と税務で「資産にするかどうか」の入口が違う
定義:研究開発費等に係る会計基準
将来の収益獲得に確実につながるか
研究開発は、成功するか・収益に結びつくかが支出の時点では不確実
定義:租税特別措置法(試験研究費)/減価償却資産の考え方
事業に使う減価償却資産か(収益獲得の確実性は問わない)
形のある資産として存在し、複数年にわたって事業に使われる
この入口の違いが、「会計は費用・税務は資産」というズレを生む
① 会計上の「研究開発費」の定義
会計上の研究開発費は、「研究開発費等に係る会計基準」で定義されます。ここでいう研究とは新しい知識の発見を目的とした計画的な調査・探究、開発とはその成果や知識を具体化することをいい、これらに要した費用が研究開発費です。そして研究開発費は、発生時にすべて費用として処理することとされています。
その理由は、資産として計上できるかどうかの判断にあります。会計で資産に計上するには、その支出が将来の収益獲得に確実につながる、といえることが必要です。ところが研究開発は、成功するかどうか、将来の収益に結びつくかどうかが、支出の時点では不確実であることが一般的です。将来の収益獲得が確実とはいえない以上、資産計上の要件を満たさない――だから発生時に費用処理する、というのが会計の考え方です。
② 税務上の「試験研究費」と「固定資産」の定義
一方、税務上の試験研究費は、租税特別措置法で定義される、税額控除制度のための固有の概念です(前述の試験研究の定義と集計できる費用の項で見たとおり)。会計上の研究開発費と範囲が重なる部分は多いものの、完全には一致しません。
そして税務では、資産計上するかどうかの判断基準が会計と異なります。税務上の固定資産(減価償却資産)とは、事業の用に供する建物・機械装置・器具備品・ソフトウェアなどで、時の経過や使用によって価値が減っていくものをいいます。ここでは「将来の収益獲得が確実か」は問いません。形のある資産として存在し、複数年にわたって事業に使われるのであれば、たとえ研究開発のためであっても、いったん資産計上し、耐用年数にわたって減価償却していくのが原則です。
つまり、会計は「収益獲得が確実でなければ資産にしない(=費用)」、税務は「事業に使う減価償却資産なら資産にする」という、資産計上の入口の違いがあります。この定義の違いが、「会計は費用・税務は資産」というズレを生む正体です。
③ ズレへの対応|申告調整と、税額控除での取り込み
この定義の違いから、実務では2つの対応が必要になります。
1つは所得計算上の申告調整です。会計上は費用処理していても、税務上は資産計上して償却すべきものは、会計の費用計上額のうち税務上の当期償却限度額を超える部分を、減価償却超過額として加算(留保)します。
もう1つが税額控除での取り込みです。特に事例②の非試験研究用資産は、課税所得の計算上はいったん資産計上する一方、試験研究費の税額控除の集計では、会計上で費用処理した金額をそのまま取り込みます(措置法42の4⑲一ロ)。所得計算では資産、税額控除の集計では費用、というように行ったり来たりの処理になるため、非常に誤りやすいポイントです。会計・税務(所得計算)・申告書(試験研究費の関連別表)を突き合わせて、どの領域の話をしているのかを意識しながら処理することが欠かせません。
事例④ 開発研究用資産は短い耐用年数(別表第六)を使える
研究開発のために取得した機械装置等(税務上は資産計上するもの)については、通常の耐用年数表(別表第一等)ではなく、開発研究用減価償却資産の耐用年数表(耐用年数省令別表第六)を適用できる場合があります。別表第六の耐用年数は通常より短く設定されているため、早期に減価償却でき、その分、試験研究費として集計できるタイミングも早まります。
ここでいう「開発研究」は、耐用年数の取扱通達で次のように定義されています(一般的な試験研究より、やや限定的な概念です)。
- 新規原理の発見または新規製品の発明のための研究
- 新規製品の製造、製造工程の創設または未利用資源の活用方法の研究
- 上記の研究を基礎とし、その成果を企業化するためのデータの収集
- 現に企業化されている製造方法その他の生産技術の著しい改善のための研究
注意点は、別表第六は「主として開発研究のために使用されている減価償却資産」に適用されるということです。他の目的に使っている資産を必要に応じて開発研究にも使う、という程度では適用されません。専用性が求められる点に留意してください。
事例⑤ アジャイル型開発は研究開発の範囲の線引きが難しい
ソフトウェア開発でも、企画・設計から製品マスターの完成(または量産・サービス提供の開始)までの研究開発段階の費用は対象になり得ます。ところが、近年主流のアジャイル型開発では、設計・実装・テスト・リリースを短い期間で繰り返しながら、機能を継続的に追加していきます。
このため、「どこまでが研究開発段階で、どこからが完成後の維持・運用(対象外)なのか」の区切りが、ウォーターフォール型開発に比べて曖昧になります。アジャイル型の細かい開発単位を1つの開発としてとらえてその内訳を細かく見ていくのか、より大きな単位を1つの開発単位としてとらえるのか、実務上は難しい判断が求められます。
事例⑥ 人件費の「専ら要件」と兼務者の按分
試験研究費のうち人件費は金額が大きくなりやすく、税務調査でも争点になりやすいです。対象にできるのは「専門的知識をもって試験研究の業務に専ら従事する者」に係る人件費に限られ、特に兼務者の扱いがポイントになります。
「専ら」に当たる人の3類型
「専ら」に該当する者は次の3つのいずれかになります。
- 試験研究を専属業務とする者(研究部門に属する者や、研究者の肩書を持つ者など)
- 研究プロジェクトの全期間にわたり従事する者
- 上記(1)(2)以外の者で、次の4つの要件をすべて満たす者
① プロジェクトチームに参加する者が、全期間ではないものの、研究プロジェクト計画における設計・試作・開発・評価・分析・データ収集等の業務(フェーズ)のうち、専門的知識をもって担当する業務(担当業務)に、その担当業務が行われる期間、専属的に従事すること。
② その担当業務が、試験研究のプロセスの中で欠かせないものであり、かつ、その者の専門的知識が担当業務に不可欠であること。
③ その従事する実態が、おおむね研究プロジェクト計画に沿って行われるものであり、従事期間がトータルとして相当期間(おおむね1か月・実働20日程度以上)あること(間隔を置いて従事する場合も、専属的に従事する時期を通算します)。
④ その者の担当業務への従事状況が明確に区分され、担当業務に係る人件費が適正に計算されていること。
(出所:国税庁「試験研究費税額控除制度における人件費に係る『専ら』要件の税務上の取扱いについて」(課法2-27、平成15年12月25日)を要約)
特に中小企業で問題になるのは(3)です。中小企業は研究専門の部署がないようなケースが多く、必要の都度メンバーを集めてプロジェクトを組むため、多くのメンバーが「兼務者」になるからです。(3)の要件に該当するかどうかは念入りな検討が必要です。
「専ら」従事する者に当たるかの判定
試験研究を専属業務とする者か
研究部門に属する者や、研究者の肩書を持つ者など研究プロジェクトの全期間にわたり従事するか
次の4つの要件をすべて満たすか兼務者はここ
- ①担当業務に、その業務が行われる期間、専属的に従事している
- ②担当業務が試験研究に欠かせず、その者の専門的知識が不可欠
- ③おおむね計画に沿って従事し、通算で相当期間(おおむね1か月・実働20日程度以上)ある
- ④従事状況が明確に区分され、担当業務に係る人件費が適正に計算されている
満たす
研究開発税制の「当初申告要件」は見落とすと致命的
研究開発税制の適用を受けるには、控除の対象となる試験研究費の額と控除を受ける金額を確定申告書等に記載し、その計算に関する明細書(別表)を添付して申告する必要があります。
これは当初申告要件であり、申告書に記載を忘れると、後から「やっぱり適用したい」と更正の請求をしても認められません。決算・申告の段階で検討が漏れると、その年度の控除機会は失われてしまいます。研究開発を行っている会社では、決算前のチェックリストに必ず組み込んでおくべき項目です。
研究開発税制の税務調査で確認される事項と準備しておくべき資料
研究開発税制は、試験研究の該当性や費用の集計など、判断を要する論点が多い制度です。ここでは、税務調査で確認される主な事項と、日頃から準備しておきたい資料を整理します。
税務調査で確認される主な事項
試験研究費の税額控除に関して税務調査で確認されやすい主な事項は、次のとおりです。とりわけ、最初の2つ(開発と量産の切り分け、人件費の専ら要件)は争点になりやすいところです。
- 開発と量産の切り分け(試験研究の該当性):どこまでが研究開発で、どこからが量産かの区分です。生産方法・量産方法が技術的に確立した後の費用は試験研究費に当たらないため、量産開始後の費用が混入していないかが問われます。量産移行の時期は後から水掛け論の議論になりやすいので、取締役会議事録や稟議書などで意思決定の時期を残しておくことが重要です。
- 人件費の「専ら要件」:人件費は金額が大きくなりやすいうえ、専属的に従事したかどうかの判定や、兼務者の按分の妥当性が問われやすい項目です。作業日報や工数記録など、従事状況を客観的に示せる裏づけが欠かせません(考え方と計算方法は前述の事例⑥を参照)。
- 試験研究の該当性:そもそも税務上の試験研究の定義に当たる活動か。
- 中小企業者等の判定:大規模法人の子会社に該当していないか、適用除外事業者に当たらないか。
- 補助金等の控除:試験研究費に充てるため他の者から支払を受けた金額を控除しているか。
- 比較試験研究費の計算:控除率・控除上限に直結する過去3年平均の計算が正確か。
- 会計と税務のズレの処理:試験研究用資産・非試験研究用資産の切り分けや申告調整が適切か(前述の事例②・③参照)。
- 重複適用の禁止:同一の資産について、他の特別償却や税額控除(中小企業経営強化税制など)と重複して適用していないか。研究専用設備は研究開発税制、生産用設備は投資促進税制、といった使い分けが必要。
【関連記事】設備投資の即時償却・税額控除が受けられる中小企業経営強化税制の要件と使い方は、中小企業経営強化税制(A類型)を使った節税方法【設備投資で損しない】で解説しています。
準備しておきたい資料
税務調査に耐えるためには、次のような資料を日常的に整えておくことが望まれます。
- 研究開発計画書・プロジェクト計画書(目的、体制、期間、フェーズが分かるもの)
- 作業日報・工数管理記録(誰が、どのプロジェクトに、どれだけ従事したか)
- プロジェクト別・費目別の費用集計資料(人件費、原材料費、外注費、減価償却費など)
- 外注・委託契約書、共同研究契約書、請求書等の証憑
- 量産移行の意思決定を示す議事録・稟議書
- 補助金の交付決定通知など
まとめ|まずは「試験研究」に当たる活動がないかの棚卸しから
研究開発税制は、中小企業にとって決して縁遠い制度ではありません。ポイントを整理します。
- 中小企業には控除率12〜17%の専用枠(中小企業技術基盤強化税制)があり、一般型より有利です。
- 試験研究の範囲は、既存製品の改良や技術の改善も含み、一般のイメージより広い部分もあります。
- 控除には法人税額に対する上限(原則25%)があり、赤字なら控除は生じません。過度な期待は禁物です。
- 量産化のタイミングや人件費の「専ら要件」が税務調査で争点になりやすく、日々の記録管理が重要です。
- 当初申告要件があるため、申告時の検討漏れは取り返しがつきません。
まずは、自社の活動のなかに税務上の「試験研究」に当たるものがないか、そして拾えていない費用がないかを棚卸しすることから始めてみてください。
マロニエ会計事務所では、製造業に特化した税務・会計サービスをご提供しています。
製造業の研究開発や設備投資もご相談ください
お気軽にお問い合わせください
研究開発税制は、控除額のインパクトが大きい一方で、試験研究の該当性の判断、会計と税務のズレの整理、人件費の按分と証憑の整備、そして当初申告要件と、実務上のハードルがいくつもある制度です。「使えるかどうか分からない」という段階で手を止めてしまい、結果的に機会を逃している会社が少なくありません。
マロニエ会計事務所では、代表がBig4監査法人出身の公認会計士・税理士として、上場企業の会計監査と税務申告の双方に携わってきた経験を有しています。
研究開発税制のように「会計基準ではどうか」「税務ではどうか」を突き合わせて検討しなければならない論点にも強みがあります。中小企業から上場企業まで、規模を問わず対応しております。宇都宮を拠点にオンラインで全国対応しております。
研究開発税制について、貴社の状況に応じて以下のような支援が可能です。
- 試験研究の該当性の判定:自社の開発・改良の活動が税務上の試験研究に当たるかを、通達やフラスカティ・マニュアルの考え方に照らして検討します。
- 試験研究費の集計と類型の選択:人件費・原材料費・減価償却費などの集計範囲を整理し、中小企業技術基盤強化税制・一般型・オープンイノベーション型のどれを適用するかを検討します。
- 会計と税務のズレの整理:研究開発費と試験研究費の差異や、試験研究用資産・非試験研究用資産の取扱い、申告調整を、上場企業の会計基準も踏まえて整理します。
- 人件費の「専ら要件」と按分の検討:兼務者を含む従事状況を整理し、作業日報や工数記録など按分の根拠となる資料の整備を支援します。
- 申告書の作成と繰越税額控除の管理:当初申告要件を満たす別表・明細書の作成と、繰越税額控除限度超過額の管理を行います。
- 税務調査への備え:研究開発計画書や量産移行の意思決定の記録など、調査で確認される資料の整備をサポートします。
貴社の研究開発の内容や体制に合わせて、適用の可否の検討から申告、税務調査への対応まで一貫してご支援します。
きし「自社の活動が試験研究に当たるのか」「どこまで費用を拾えるのか」「税務調査に耐えられる資料が整っているか」といったご相談をお引き受けしています。「うちの製品改良が対象になるのか知りたい」「研究開発税制を検討したことがない」など、初期段階のご相談も歓迎しております。
初回のご相談やお見積もりも無料で承っておりますので、ぜひお気軽にご連絡ください。
\ 24時間受付しております!/
なお、本記事は令和8年7月1日時点の法令等に基づく一般的な情報提供を目的としたものであり、その後の税制改正等により取扱いや結論が変わる場合があります。また、実際の取扱いは個別の事実関係によって異なりますので、最終的なご判断は顧問税理士等の専門家にご確認ください。詳しくは免責事項をご覧ください。