
 きし
こんにちは。栃木・宇都宮のマロニエ会計事務所です。
資本金が1億円以下なら外形標準課税は関係ない、という判断は令和6年度税制改正で通用しなくなりました。
過去に資本金を減らした会社や上場企業グループの100%子会社は、資本金が1億円以下のままでも対象になり得ます。付加価値割・資本割は赤字でも課税されるため、判定を誤ると申告漏れに直結します。
本記事では改正後の判定基準から付加価値割・資本割の計算、損益計算書の表示や税効果会計まで、実務で誤りやすいポイントを公認会計士・税理士が整理します。
外形標準課税とは|赤字でも課税される仕組みと改正の背景
法人事業税は、会社が都道府県の行政サービスを利用しながら事業を行っていることに着目し、その受益に対する負担を求める性格の税です。
外形標準課税は、この考え方を一歩進めたものです。たとえ赤字の会社であっても、道路・上下水道・警察・消防といった行政サービスは会社であっても日々利用しています。そこで、所得の有無にかかわらず、事業の規模に応じた一定の負担を求めよう、というのが外形標準課税の趣旨です。
きし所得に関係なく一定額がかかる住民税の均等割に似た「応益的な負担」と考えると、イメージしやすいと思います。
外形標準課税の対象となる法人(外形標準課税法人)の事業税は、次の3つを合算して計算します。
- 所得割:所得を課税標準とする部分
- 付加価値割:報酬給与額などの付加価値を課税標準とする部分
- 資本割:資本金等の額を課税標準とする部分
このうち付加価値割と資本割は所得と切り離して課税されるため、赤字であっても納税が生じえます。
外形標準課税は平成16年(2004年)から導入されましたが、しかしその後、この税負担を避けるために資本金を1億円以下へ減資する動きが大企業にまで広がりました。
その結果、対象法人数は各都道府県で導入時の2~3割程度減少したとされています(総務省「地方法人課税に関する検討会」資料「外形標準課税に関する状況」2022年9月16日)。
これを受けて令和6年度税制改正で対象法人の範囲が見直され、単なる減資では外形標準課税の対象から外れることができない仕組みが導入されました。本記事ではこの改正を軸に、実務上の要点を確認します。
外形標準課税の対象法人の判定基準
外形標準課税の対象になるかどうかは、まず原則基準で判定し、そのうえで令和6年度改正の追加基準に当てはまらないかを確かめる、という順序で進めます。ここでは原則基準の考え方と、改正後の判定の流れを整理します。
原則は期末の資本金1億円超で判定
判定は期末時点で行う点がポイントで、期中に一時的に資本金が1億円を超えていても、期末に1億円以下であれば基本的に外形標準課税の対象になりません。
1億円ということで、中小企業ではこの基準の資本金を有しているケースはほとんどないかと思います。
きし私が開業している地方の県では、外形標準課税の対象法人は両手で数えられるくらいしか存在しない、と聞いたことがあります。
また、判定に使うのは「資本金の額」であって、資本準備金や資本剰余金を含めた金額ではありません。
改正後の判定フローチャート
令和6年度改正後(改正①及び改正②のいずれも適用開始後)の判定の流れは、次のとおりです。
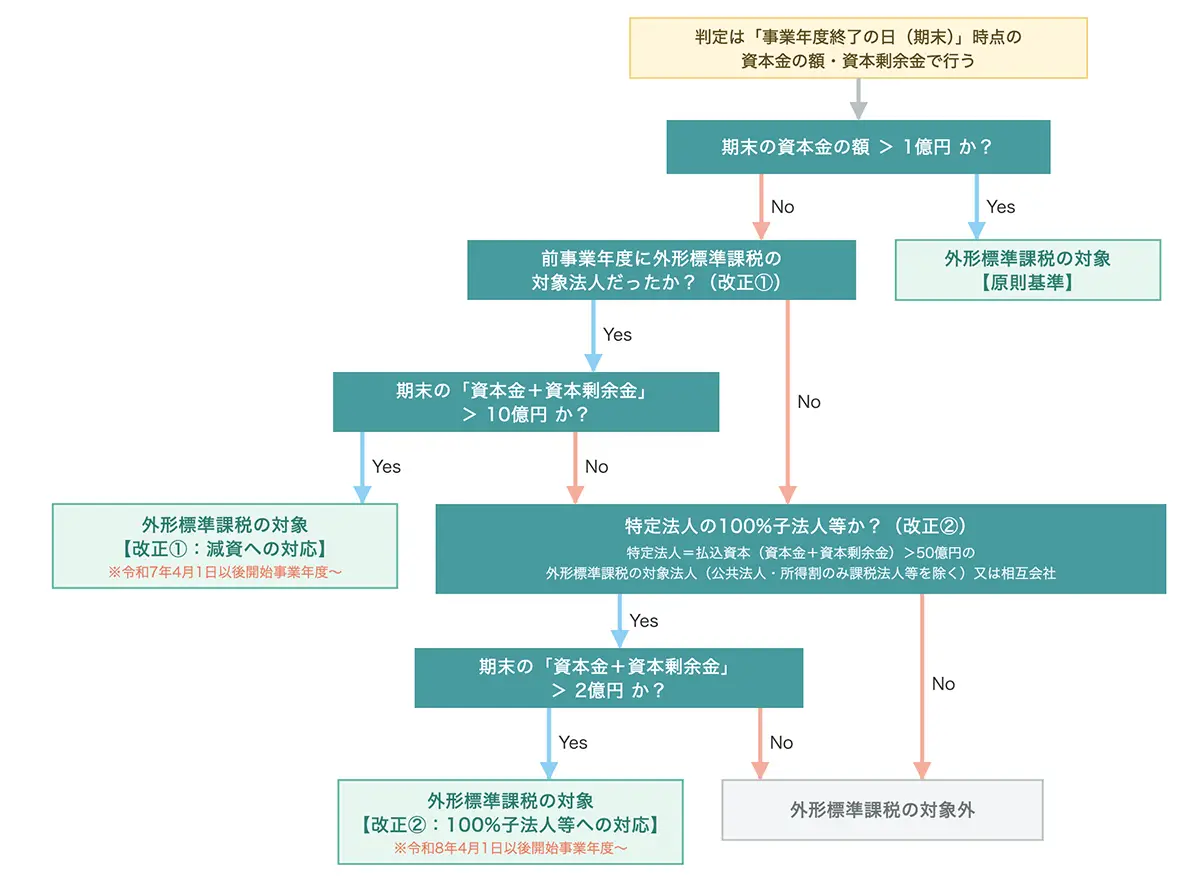
東京都主税局も、事業年度別の判定フローを公表しています(外形標準課税の対象法人の見直し及び中間申告義務判定に関する改正について)。
減資しても外形標準課税から外れられない|令和6年度改正の追加基準
改正前の実務では、いわゆる「項目振替型減資」によって外形標準課税の対象から外れる例が多く見られました。項目振替型減資とは、資本金を減らし、その同額をその他資本剰余金へ項目だけ振り替えるだけの減資をいいます。
株主資本の総額は変わらず、株主への金銭の払戻しも伴わないため株主に課税は生じませんが、資本金だけが1億円以下になることで外形標準課税の対象から外れることができました。総務省の検討会資料でも、対象法人が減少した主因として、この項目振替型の減資が指摘されています。
昔は資本金の大きさというものが企業の一種のステータスとなっていた向きもありますが、現代では資本金はあまり重視されなくなっています。また、外形標準課税の適用対象法人の規定も、資本金という非常に限定的な項目のみを判定対象としており、その形式的な基準を逆手にとって減資が流行りました。
こうした、実質的には上場企業や大企業であるにもかかわらず、形式的な減資で外形標準課税の適用を免れる行為に対応するため、令和6年度税制改正で次の追加基準が設けられました。
追加基準①:減資した法人(令和7年4月〜)
次のすべてを満たす法人は、資本金が1億円以下であっても外形標準課税の適用対象となりました。
- 前事業年度に外形標準課税の対象法人であったこと
- 当事業年度末日の資本金の額が1億円以下であること
- 当事業年度末日の払込資本の額(資本金+資本剰余金)が10億円を超えること
判定に会計上の「資本金+資本剰余金」を用いる点がカギです。資本金を資本剰余金へ振り替えても払込資本の合計は変わらないため、この基準の下では項目振替型の減資では対象から外れられません。
【数値例】資本金12億円の法人が、資本金を1億円まで減資し、差額11億円をその他資本剰余金へ振り替えた場合。→ 「資本金+資本剰余金=12億円 > 10億円」となり、改正後は引き続き外形標準課税の対象。
追加基準②:100%子法人等(令和8年4月〜)
上場企業グループでは、子会社の資本金を1億円以下に抑えて外形標準課税の対象外とする例もありました。これに対応するため、次のすべてを満たす法人が外形標準課税の対象に加わることになりました。
- 特定法人(資本金+資本剰余金が50億円を超え、かつ、外形標準課税の適用対象法人等)の100%子法人等であること
- 当事業年度末日の資本金の額が1億円以下であること
- 当事業年度末日の資本金+資本剰余金が2億円を超えること
その会社自身の資本金だけではなく、親会社の資本金等の状況も検討する必要が出てきました。
上場企業(=特定法人となり得る親会社)のグループでは、子会社単位での影響把握が欠かせません。なお、100%子法人等が親法人へ資本剰余金を原資とする配当を行った場合、その配当相当額は上記の2億円超の判定に加算されます。
これは、資本剰余金が判定に加わったとしても、資本剰余金を原資とする配当を行ってしまえば容易に基準を回避することができてしまうため、それをブロックするための措置です。
【数値例】親法人が「資本金+資本剰余金=60億円」の特定法人で、その100%子法人が資本金8,000万円・資本剰余金1.5億円(合計2.3億円)の場合。→ 資本金は1億円以下だが合計が2億円を超えるため、令和8年4月1日以後開始事業年度から外形標準課税の対象。
新たに対象となる子法人等の激変緩和措置
なお、この改正②で新たに対象となった法人には、次の激変緩和措置(税負担の軽減)が設けられています。
| 適用事業年度 | 軽減内容(超過額=従来の課税方式で計算した税額を超える額) |
|---|---|
| 令和8年4月1日〜令和9年3月31日開始 | 超過額の3分の2を税額から軽減 |
| 令和9年4月1日〜令和10年3月31日開始 | 超過額の3分の1を税額から軽減 |
改正の内容は、総務省「法人事業税における外形標準課税」でも確認できます。
外形標準課税の判定でよくある質問
改正後の判定基準について、判定の場面で迷いやすい疑問を3つ取り上げます。いずれも「期末時点で判定すること」と「前事業年度に対象であったか」がポイントになります。
期中に増資して資本金が1億円超になったが、期末までにすぐ減資した場合は?
判定は期末時点の資本金で行うため、期末に資本金が1億円以下であれば、原則基準では対象になりません。
また改正①は「前事業年度に外形標準課税の対象であったこと」が要件なので、いずれの事業年度末でも資本金が1億円を超えないよう増減資を同一事業年度内で完結させれば、改正①にも該当しません。外形標準課税の対象となる前に減資すれば改正①は発動しない、という整理になります。
ただし、いったんある事業年度末に資本金1億円超で対象になると、翌期に減資しても改正①(資本金+資本剰余金10億円超)で捕捉される点に注意が必要です。
これまで一度も外形標準課税の適用がなかった会社は、資本金+資本剰余金が10億円超でも、資本金が1億円以下なら対象外か?
原則として対象外です。改正①は「前事業年度に外形標準課税の対象であったこと」が要件のため、過去に一度も外形標準課税の適用対象となったことがなければ、資本金+資本剰余金がどれだけ大きくても改正①には該当しません。原則基準(資本金1億円超)にも当たりません。
ただし、特定法人の100%子法人等で、資本金+資本剰余金が2億円を超える場合は、改正②により対象となり得ます。
適用対象かどうかはいつ時点の資本金で判断するのか?
改正点も含め、いずれの基準も「事業年度終了の日(期末)」時点の資本金の額・資本剰余金で判定します。期中の一時的な増減ではなく、期末の状態が判定の基準となります。
増資・減資を行う際の留意点
増資を行う際は、上記の1億円基準(および資本金+資本剰余金の基準)に新たに該当しないかを必ず確認します。あわせて、住民税均等割の負担が増えないか、第三者割当などで時価より有利な価額で発行する場合に有利発行による株主間のみなし贈与(相続税・贈与税)が生じないか、といった点も検討します。
減資を行う際は、その減資のスキームが今回の改正事項(改正①・②)に照らして本当に有効な方策となっているかを検討します。項目振替型の減資では対象から外れられないため、減資にあたり会社に想定外の課税が生じる可能性もあります。事前に外形標準課税の判定基準に当てはめて確認することが重要です。
外形標準課税の計算式と税率(東京都の例)
外形標準課税法人の事業税額は、次の合計で計算します。あわせて所得割額をベースとした特別法人事業税も課されます。
事業税額 = 所得割 + 付加価値割 + 資本割
所得割 = 所得金額 × 税率
付加価値割 = 付加価値額 × 税率
資本割 = 資本金等の額 × 税率
特別法人事業税 = 基準法人所得割額(所得割の標準税率相当額)× 260%
東京都の税率(令和4年4月1日以後開始事業年度・外形標準課税法人)
| 課税標準 | 標準税率 | 超過税率(実際に適用される税率) |
|---|---|---|
| 所得割 | 1.0% | 1.18%(※参考:軽減税率不適用法人で外形標準課税対象外の場合の税率は7.48%) |
| 付加価値割 | 1.2% | 1.26% |
| 資本割 | 0.5% | 0.525% |
| 特別法人事業税(国税) | 所得割(標準)×260% | 同左 |
地方税の税率は自治体によってさまざまですが、東京都の税率は上記のとおりです。以下の計算例は東京都の税率を前提とします。
外形標準課税法人は、そうでない法人に比べて所得割の税率が低めに設定される一方、付加価値割・資本割が上乗せされる構造になっています。
付加価値割・資本割の計算で注意すべき論点
外形標準課税の計算で手間がかかり、誤りも生じやすいのが付加価値割と資本割です。付加価値割は集計の対象範囲、資本割は課税標準の調整に注意が必要で、集計を誤ると付加価値額や課税標準の過大・過少計上に直結します。
付加価値額の計算式と収益配分額
付加価値額は、収益配分額に単年度損益を加減算して求めます。
付加価値額 = 収益配分額 ± 単年度損益
収益配分額 = 報酬給与額 + 純支払利子 + 純支払賃借料
収益配分額とは、事業活動を通じて生み出された価値のうち、給与・利子・賃借料という形で社外(従業員・債権者・貸主)へ配分された額を捉えたものです。具体的には次の3つの合計です。
- 報酬給与額:役員・使用人への報酬、給料、賞与、退職金、企業年金掛金など
- 純支払利子:支払利子 - 受取利子(マイナスならゼロ)
- 純支払賃借料:土地・家屋に係る支払賃借料 - 受取賃借料(マイナスならゼロ)
単年度損益は、繰越欠損金控除前の所得金額です。マイナスの場合はゼロにはならず、収益配分額から控除します。
付加価値割の集計で誤りやすいポイント
付加価値割の集計全体における留意点
- 基本的には法人税の所得計算でその期に損金算入された金額を集計する。
- 集計する金額は税抜金額を集計する。
- 棚卸資産や固定資産の取得原価に含まれるものは、その資産が費用化されたときではなく、支払事業年度で集計する。棚卸資産や固定資産が資産化されてから費用化されるまでをトレースするとなると非常に煩雑になるため。
報酬給与額
- 賞与は実際の支給額(損金算入額)で集計し、会計上の見積りである賞与引当金繰入額を誤って含めないようにする。
- 退職金も同様に、退職給付引当金繰入額(見積り)ではなく、実際の退職給付の支出額(損金算入額)で捉える。
- 役員給与は、法人税で損金不算入となる部分は報酬給与額に含まれない点に注意。
- 法定福利費(社会保険料の事業主負担分)は含めない。
- 通勤手当・旅費などは原則対象外。ただし、非課税金額を超えて給与課税される通勤手当などは含む。
- 労働者派遣を受けた場合は派遣料の75%をみなし報酬給与額として加算し、派遣した側は受け取った派遣料の75%を控除する。
- 出向者に係る給与負担金は、当該給与を実質的に負担、便益を享受する側の法人で報酬給与額に含める。基本的には出向元法人では報酬給与額に含めず、出向先法人で含めるイメージ。
純支払利子
- 資産除去債務に係る利息費用は集計に含めない。
- ファイナンス・リースのリース料に含まれる利息相当額が純支払利子の対象になり得る。
- 申告期限の延長に係る利子税及び延滞金は集計対象に含める。一方で、不申告や期限後納付に係る延滞金については集計に含めない。
純支払賃借料
- 対象は土地・家屋の賃借料に限られ、機械・設備の賃借料は対象外。
- 使用・収益期間が1か月以上のものが対象となる。
- 土地・家屋と一体で借りている(貸している)駐車場・付属設備などについては実態として一体で賃借されている場合は集計に含める。
雇用安定控除(報酬給与額が70%超の場合)
報酬給与額が収益配分額の70%を超える場合、その超過額を付加価値額から控除できます(雇用安定控除)。人件費比率の高い法人ほど効果が大きく、失念すると付加価値額を過大に計上してしまうため、集計時に必ず適用の有無を確認しましょう。
雇用安定控除額 = 報酬給与額 -(収益配分額 × 70%)
資本割の課税標準と留意点
資本割の課税標準は、原則として事業年度終了の日の資本金等の額(法人税法上)です。ただし、無償増減資の調整を行い、さらに資本金+資本準備金の合算額を下回る場合はその合算額の方を用います。集計時の主な留意点は次のとおりです。
- 欠損填補目的の無償減資は一定要件で減算することが可能。逆に無償増資の場合で、一定の要件に該当する場合は加算措置があるため注意。
- 資本金等の額のうち1,000億円超の部分は段階的に圧縮、1兆円超の部分は算入しない。
- 純粋持株会社は持株会社特例(総資産に占める子会社株式の割合分を控除)により課税標準が大きく圧縮される場合がある。
付加価値割・資本割の計算例
次の前提で付加価値割・資本割を計算します。
| 項目 | 金額 |
|---|---|
| 報酬給与額 | 10億円 |
| 純支払利子 | 1億円 |
| 純支払賃借料 | 1億円 |
| 収益配分額(合計) | 12億円 |
| 単年度損益 | 1億円 |
| 資本金等の額 | 5億円 |
付加価値割
- 報酬給与割合 = 10億円 ÷ 12億円 = 83.3% > 70% → 雇用安定控除あり
- 雇用安定控除額 = 10億円 −(12億円 × 70%)= 10億円 − 8.4億円 = 1.6億円
- 付加価値額 = 12億円 + 1億円 − 1.6億円 = 11.4億円
- 付加価値割 = 11.4億円 × 1.26% = 1,436.4万円
資本割
- 資本割 = 5億円 × 0.525% = 262.5万円
外形標準課税の会計処理|P/L表示と税効果会計
外形標準課税は税額の計算だけでなく、会計処理にも影響します。所得割と付加価値割・資本割では損益計算書の表示区分が異なり、税効果会計での扱いも分かれます。新たに対象となる会社では、決算の段階で慌てないよう事前の整理が必要です。
付加価値割・資本割は販管費(租税公課)に表示
外形標準課税法人の事業税は、内訳ごとに損益計算書上の表示区分が異なります。ここは実務で誤りやすいポイントです。
| 区分 | 課税標準 | 損益計算書上の表示 |
|---|---|---|
| 所得割 | 所得 | 「法人税、住民税及び事業税」 |
| 付加価値割 | 付加価値額 | 「販売費及び一般管理費」 (租税公課) |
| 資本割 | 資本金等の額 | 「販売費及び一般管理費」 (租税公課) |
所得を課税標準とする所得割は従来どおり「法人税、住民税及び事業税」に含めますが、付加価値割・資本割は所得を課税標準としないため、販売費及び一般管理費(租税公課)として営業費用に計上します。営業利益・経常利益の段階で費用計上される点に注意します。
税効果会計での扱い|実効税率と未払事業税
税効果会計の対象となる税金は基本的には「利益(所得)に関連する金額を課税標準とする税金」に限られます。付加価値割・資本割はこの定義から外れるため、税効果会計の対象となる法人税等には含まれず、法定実効税率の算定にも含めません(住民税均等割などと同様の扱いです)。
一方で、事業税は申告する事業年度(=翌期)に損金算入されます。そのため、期末に未払計上した事業税(付加価値割・資本割部分を含む)は、翌期に課税所得を減少させることから、将来減算一時差異には該当し得ます。整理すると次のとおりです。
- 付加価値割・資本割部分 … 利益を課税標準とする税金ではない
- → 実効税率の算定・繰延税金資産計上の対象外
- 未払事業税(付加価値割・資本割を含む)… 翌期に損金算入
- → 将来減算一時差異として認識される
なお、新たに外形標準課税の対象となる場合は所得割の税率が変わり、法定実効税率にも影響が及ぶため、外形標準課税を新たに検討する際は会計処理にも留意が必要です。
まとめ
- 対象判定:原則は「期末資本金1億円超」。加えて、①前期に対象+期末資本金1億円以下+(資本金+資本剰余金)10億円超(令和7年4月〜)、②特定法人の100%子法人等で(資本金+資本剰余金)2億円超(令和8年4月〜)が追加。
- 判定時点・指標:いずれも期末時点で判定。追加基準は会計上の「資本金+資本剰余金」で見るため、項目振替型の減資では外形標準課税の対象から外れることはできない。
- 計算:付加価値割は収益配分額の集計(賞与引当金等を含めない等)と雇用安定控除、資本割は無償増減資・持株会社特例が主な論点。
- 会計処理:付加価値割・資本割は販管費(租税公課)、所得割は「法人税、住民税及び事業税」。付加価値割・資本割は実効税率に含めないが、未払事業税は将来減算一時差異になり得る。
減資・組織再編・資本政策の検討時は、外形標準課税に加えて住民税均等割や有利発行のみなし贈与など複数の論点が絡みます。早い段階で総合的に影響を確認することをおすすめします。
「増減資などの資本政策を考えているが自社は外形標準課税の対象になるのか」、「付加価値割の集計で悩んでいる論点がある」、「税効果会計での考え方がいまいち理解できていない」などのお悩みがある方は、遠慮なくご相談いただければと思います。
きしマロニエ会計事務所は公認会計士・税理士の有資格者が所長を務めており、上場会社でよく論点になる会計と税務がまたがる分野も得意としております。
\ 24時間受付しております!/
本記事は、令和8年(2026年)7月1日時点で公表されている法令・情報に基づいて作成しています。制度は今後の改正や運用の変更により取扱いが変わる可能性があります。個別の判断・申告にあたっては、必ず税理士等の専門家にご確認ください。
参考法令・資料
- 総務省「法人事業税における外形標準課税」
- 総務省 地方法人課税に関する検討会「外形標準課税に関する状況」(2022年9月16日)
- 東京都主税局「外形標準課税の対象法人の見直し及び中間申告義務判定に関する改正について」
- 東京都主税局「法人事業税に係る外形標準課税」(概要・申告チェックリスト・Q&A)
- 東京都主税局「令和4年度税制改正に伴う法人事業税の税率等の改正について」
- 「地方税法の施行に関する取扱いについて(道府県税関係)」第3章第2節第4 課税標準の算定